Anticiper les décaissements : les bons réflexes pour piloter sa trésorerie digitale
Publié par : Éloïse Delaunay-Clerval — Rédactrice spécialisée en finance
Optimiser la gestion financière digitale consiste à relier les données bancaires, les factures et les prévisions pour décider avant que la trésorerie ne se tende. Pour un dirigeant, l’enjeu n’est pas d’accumuler les logiciels, mais de s’appuyer sur des chiffres fiables, d’automatiser les tâches répétitives et de garder le contrôle des paiements.
Partir des décisions à prendre, pas du catalogue des fonctionnalités
La gestion financière digitale associe des outils numériques et des procédures pour suivre les ressources, les dépenses et les engagements de l’entreprise. Elle va au-delà de la dématérialisation des documents. Une facture numérisée n’améliore le pilotage que si son montant, son échéance et son statut alimentent les bonnes prévisions.
Commencez par cerner votre difficulté principale. Un indépendant peut avoir surtout besoin de facturer et de relancer ses clients. Une PME qui travaille avec plusieurs banques devra plutôt centraliser ses comptes, consolider ses flux et organiser les validations. Pour une activité saisonnière, l’enjeu sera d’anticiper les périodes où les encaissements diminuent. Ce diagnostic permet de distinguer les fonctions nécessaires des options qui ne répondent pas à un besoin concret.
Les chiffres historiques relayés par Sage illustrent l’intérêt accordé à la transition numérique : 90 % des dirigeants de TPE-PME la considéraient comme primordiale, mais un peu plus de la moitié la jugeaient importante pour leur propre entreprise. Parmi les chantiers envisagés figuraient la dématérialisation comptable, à 57 %, la mobilité, à 30 %, et le cloud, à 27 %. Ces données de 2015 décrivent une tendance passée et ne mesurent pas l’adoption actuelle.
Construire une trésorerie prévisionnelle qui résiste aux retards
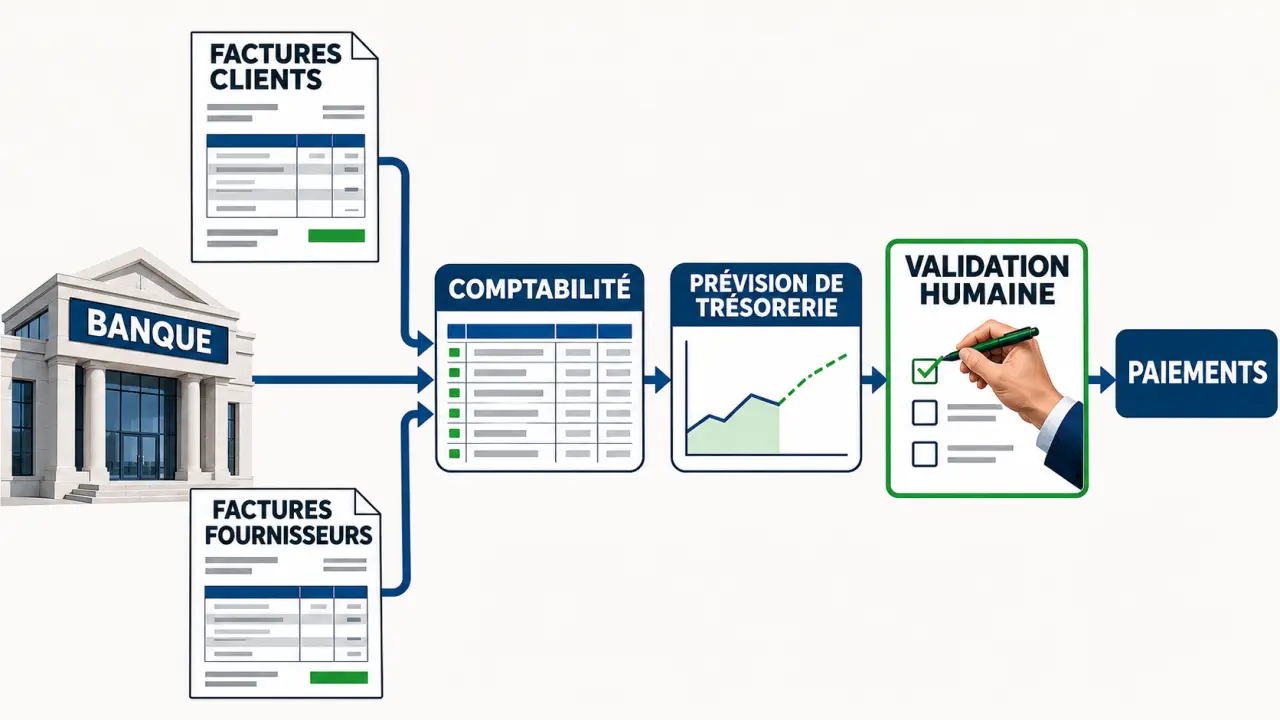
Le solde bancaire décrit une position, pas les engagements à venir. Pour anticiper, rapprochez les disponibilités des factures clients, des échéances fournisseurs, des salaires, des charges et des remboursements. Séparez les mouvements déjà constatés des flux prévisionnels. Vérifiez aussi la date de la dernière synchronisation bancaire : une donnée en retard peut donner une vision incomplète de la trésorerie.
Établissez une prévision glissante, actualisée chaque semaine et après tout événement significatif. Comparez les encaissements attendus aux décaissements prévus, en tenant compte de leurs dates. Prévoyez un scénario habituel et un scénario dégradé, qui intègre par exemple le report d’un règlement important. Cette lecture aide à repérer une période de tension à l’avance et à arbitrer un investissement ou à discuter d’un financement avant l’urgence.
Surveillez également le besoin en fonds de roulement, ou BFR, qui correspond au financement nécessaire pour couvrir le décalage entre les dépenses d’exploitation et les encaissements. Réduire les stocks dormants, facturer rapidement et traiter les créances échues peut libérer des liquidités. Le suivi des retards clients est donc directement lié à la trésorerie disponible. Côté fournisseurs, mieux vaut négocier les échéances que retarder unilatéralement les règlements.
Entre facturation, comptabilité et banque, les échanges de données doivent rester cohérents. Une facture annulée mais toujours présente dans les prévisions crée une rentrée fictive. Contrôlez les passages entre logiciels : identifiant unique, statut transmis, date de mise à jour et liste des opérations rejetées. Si une donnée manque ou se duplique, repérez où l’anomalie est apparue avant de corriger la prévision. La fiabilité du tableau de bord dépend aussi de ces contrôles.
Comparer les solutions sur des usages réels et leur coût total
Le choix d’un outil doit tenir compte des besoins opérationnels, de l’investissement et de l’organisation. Les ressources de dirigeant-entreprise.com peuvent accompagner la réflexion d’un dirigeant sur ces arbitrages. Demandez une démonstration fondée sur vos propres flux plutôt qu’une présentation limitée aux fonctions les plus séduisantes. Vous verrez ainsi si l’outil répond aux tâches quotidiennes de l’équipe.
Le Journal du CM distingue deux catégories : les solutions SaaS et les logiciels acquis puis installés sur le serveur de l’entreprise. Cloud et SaaS ne sont pas synonymes : le cloud désigne un environnement d’hébergement distant ; le SaaS est un logiciel fourni comme service via Internet, généralement par abonnement. Pour comparer les options, examinez les modalités d’accès et les responsabilités associées, sans supposer qu’un mode d’hébergement est adapté à toutes les structures.
| Critère | SaaS | Installation sur serveur |
|---|---|---|
| Accès et mobilité | Accès en ligne, selon les droits et la connexion | Accès distant à organiser si nécessaire |
| Maintenance | Prestations incluses à vérifier au contrat | Responsabilités internes et prestataire à préciser |
| Coût total | Abonnement, options, intégration et formation | Licence éventuelle, infrastructure, maintenance et accompagnement |
| Sortie du logiciel | Formats d’export et conditions de restitution à contrôler | Récupération des données et compatibilité à tester |
Vérifiez les connexions avec les banques, la comptabilité et la facturation, ainsi qu’avec la paie ou l’ERP si votre organisation en a besoin. Testez l’ergonomie mobile, le support et les limites de volume. Intégrez au calcul du coût total les frais d’intégration et de formation, en plus de l’abonnement ou de l’infrastructure. Aucun mode d’hébergement ne garantit, à lui seul, la sécurité ou des économies.
Automatiser sans déléguer les contrôles essentiels
Commencez par les tâches répétitives : rapprochement bancaire, collecte des justificatifs, notes de frais et relances. Pour les paiements, séparez la préparation, la validation et l’exécution. Une proposition automatique de virement ne doit pas remplacer la vérification du bénéficiaire et du montant, ni le contrôle d’un éventuel doublon. L’automatisation réduit certaines opérations manuelles, mais les contrôles doivent rester explicites.
Avant le déploiement, nettoyez les données et testez un périmètre limité avec le responsable administratif et l’expert-comptable. Vérifiez que les informations circulent correctement entre les outils et que les utilisateurs savent traiter les opérations rejetées. Attribuez des droits adaptés aux fonctions, activez l’authentification renforcée lorsqu’elle est proposée et vérifiez les sauvegardes, la restauration et la traçabilité des opérations. Chaque anomalie doit avoir un responsable de traitement.
Organisez une revue régulière autour de quelques indicateurs. Chaque semaine, vérifiez la trésorerie disponible et prévisionnelle ainsi que les factures clients échues. Chaque mois, examinez le chiffre d’affaires, la marge et les écarts entre budget et réalisations. À chaque bilan du projet, évaluez le temps de traitement, les corrections manuelles et l’utilisation effective des outils. Ce rythme donne un cadre simple au suivi, sans multiplier les tableaux de bord.
Un écart doit déboucher sur une action identifiée : relance d’un client, correction d’une prévision ou révision d’une dépense. La digitalisation devient utile lorsque les données conduisent à des décisions concrètes, et pas seulement lorsqu’elles remplissent un tableau de bord.