Financement participatif pour une entreprise : collecter sans sous-estimer les frais ni les engagements
Publié par : Éloïse Delaunay-Clerval — Rédactrice spécialisée en finance
Le financement participatif permet à une entreprise de collecter des fonds en ligne auprès de particuliers ou d’investisseurs, pour un projet défini. Il peut financer un lancement, une reprise ou un développement, mais son intérêt dépend du mécanisme choisi : recevoir des dons, emprunter ou ouvrir son capital n’entraîne pas les mêmes obligations. Avant de lancer une campagne, il faut donc déterminer ce que l’entreprise peut réellement offrir, rembourser ou partager.
Partir du besoin de l’entreprise, pas de la plateforme
Le crowdfunding s’adresse aussi bien aux créateurs qu’aux entrepreneurs individuels, aux repreneurs et aux sociétés déjà établies, sous réserve des conditions d’admission propres à chaque plateforme. Il fonctionne mieux lorsque la demande porte sur un projet identifiable : lancer un produit, acheter un équipement ou financer une nouvelle étape de développement.
Une collecte peut également servir à tester l’accueil du marché. Des préachats apportent un signal commercial plus concret que de simples déclarations d’intérêt. Ils ne garantissent toutefois ni une demande durable ni la rentabilité future du produit.
Selon Bpifrance Création, cette solution peut notamment contribuer au financement de besoins moins facilement couverts par les banques, comme certains investissements immatériels ou besoins de liquidité. Elle peut compléter un prêt bancaire, un prêt d’honneur, un microcrédit ou une subvention, plutôt que les remplacer.
Pensez votre financement comme un corridor : entre la collecte et les premières recettes, l’entreprise doit traverser plusieurs portes — fabrication, livraison, commercialisation, encaissement. Placez chaque dépense et chaque rentrée d’argent sur ce parcours. Vous repérerez ainsi un décalage souvent oublié : une campagne réussie peut financer la production sans couvrir la trésorerie nécessaire jusqu’au paiement des clients suivants.
Don, prêt ou capital : choisir les engagements acceptables
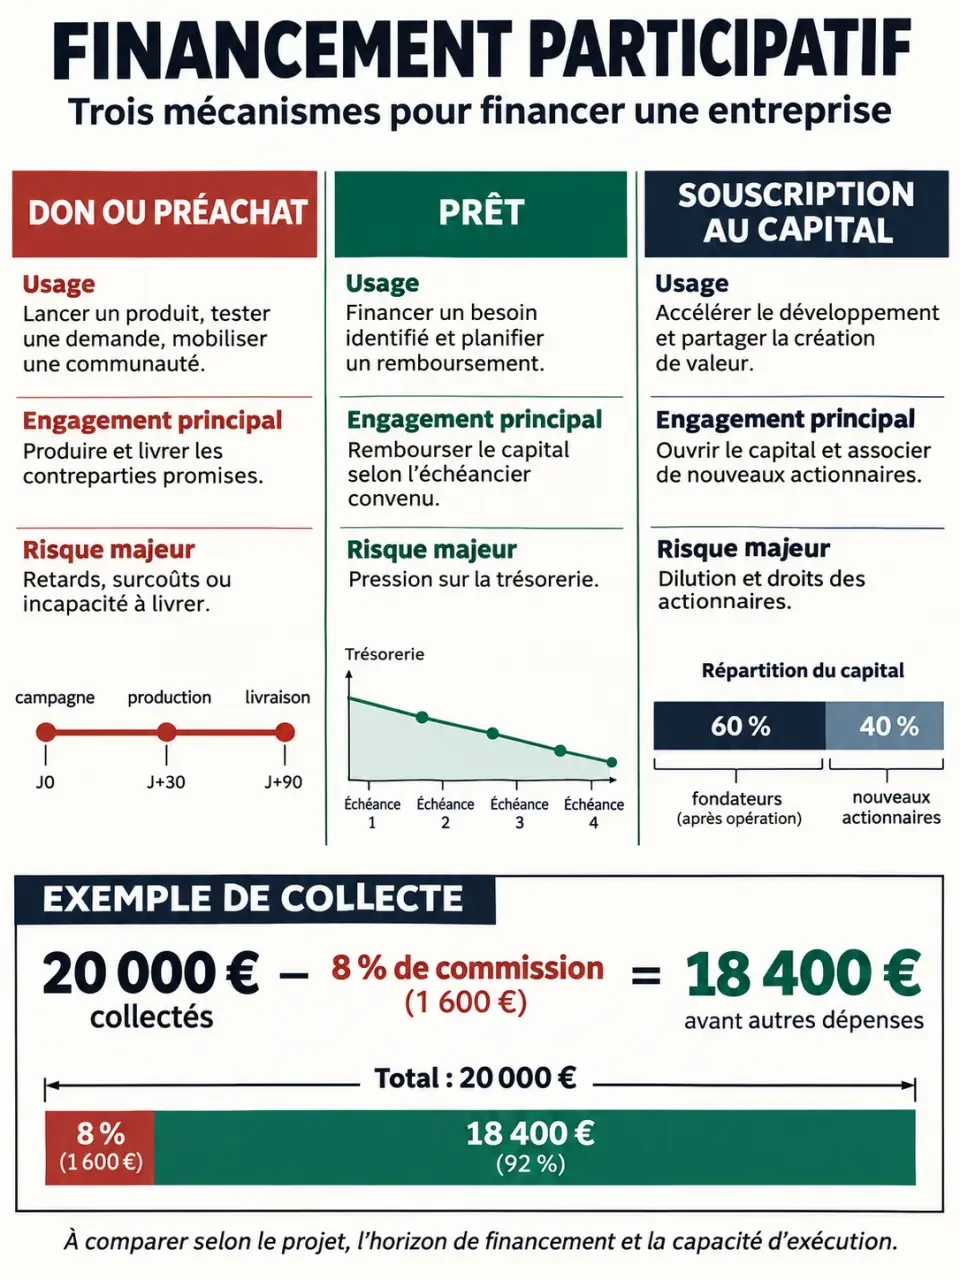
Les trois formes de financement participatif répondent à des logiques différentes. Le bon choix dépend autant de la maturité du projet que de la capacité à rembourser et de la volonté de conserver le contrôle de l’entreprise.
| Forme | Usage pertinent | Engagement principal | Point de vigilance |
|---|---|---|---|
| Don sans contrepartie ou avec contrepartie | Mobiliser une communauté, tester un produit par préachat | Réaliser le projet et fournir les contreparties promises | Coût de fabrication, livraison et fiscalité |
| Prêt avec ou sans intérêt | Financer un besoin avec une capacité de remboursement identifiable | Rembourser selon le contrat conclu avec chaque prêteur | Pression sur la trésorerie et risque de défaut |
| Souscription au capital | Renforcer les fonds propres et soutenir le développement | Accorder des droits aux nouveaux actionnaires | Dilution et évolution de la gouvernance |
Une contrepartie n’est pas gratuite à produire
Le don peut être sans contrepartie, assorti d’un remerciement symbolique ou associé à un produit ou service. Dans le cas d’un préachat, les sommes encaissées correspondent aussi à une prestation à fournir. Il faut chiffrer la production, l’emballage, l’expédition et les éventuels retours avant de fixer les contributions demandées.
Emprunter ou accueillir des actionnaires
Le crowdlending crée une dette : le porteur de projet conclut un contrat avec chaque prêteur. Un prêt sans intérêt reste remboursable. Le crowdequity, lorsqu’il prend la forme d’une souscription au capital, donne aux investisseurs des droits d’actionnaire : information, participation aux assemblées générales et éventuels dividendes. Les associés existants voient leur part diminuer lors de l’augmentation de capital. Pour l’investisseur, ni la plus-value ni la possibilité de revendre rapidement ses titres non cotés ne sont garanties.
Comparer les plateformes sur le montant net et les garanties
Une plateforme généraliste touche des publics variés ; une plateforme spécialisée rassemble une audience autour d’un secteur ou d’un type de financement. La taille affichée de la communauté ne suffit pas : examinez surtout sa proximité avec vos futurs clients ou investisseurs, les critères d’éligibilité et les projets qu’elle accompagne.
Les commissions évoquées par Entreprendre Service-Public vont de 0 à 12 % des sommes récoltées. Demandez un détail écrit des frais de collecte, de paiement et d’accompagnement, ainsi que leur traitement si la campagne échoue. Pour un prêt, ajoutez les intérêts au coût de financement.
À titre d’exemple, avec une commission hypothétique de 8 %, une collecte de 20 000 € laisse 18 400 € avant les autres dépenses. Pour disposer de 20 000 € après cette seule commission, il faudrait collecter environ 21 739 €. Le montant affiché n’est donc pas le budget réellement disponible.
- Déblocage : faut-il atteindre entièrement l’objectif pour recevoir les fonds ?
- Calendrier : quand le versement intervient-il après la clôture et les contrôles ?
- Échec : quelles sont les modalités de remboursement des contributeurs et les dépenses restant à votre charge ?
- Accompagnement : qui vérifie le dossier et aide à préparer la communication ?
Pour les services concernés de prêts rémunérés et de souscription de titres, vérifiez le statut de prestataire de services de financement participatif (PSFP) dans le registre de l’ESMA. Contrôlez que l’autorisation couvre bien l’activité proposée : une immatriculation ne constitue ni une garantie de rendement ni une validation économique du projet.
Préparer la collecte et organiser l’après-campagne
La plateforme fournit un cadre, pas automatiquement des contributeurs. Avant l’ouverture, identifiez les clients, partenaires et relais susceptibles de soutenir le projet. Préparez une présentation qui explique l’identité du porteur, le besoin, l’objectif financier, l’utilisation des fonds et les risques.
- Calculer le besoin net : intégrer les dépenses du projet, les frais de campagne, les contreparties et une marge justifiée pour les aléas.
- Fixer un objectif cohérent : collecter assez pour réaliser ce qui est promis, sans dépendre d’un dépassement hypothétique.
- Préparer les preuves : devis, prototype, prévisionnel et calendrier doivent soutenir les affirmations.
- Animer la campagne : répondre aux questions et publier des nouvelles utiles sans masquer les difficultés.
- Planifier le suivi : réserver du temps aux livraisons, remboursements ou relations avec les actionnaires.
Les fonds sont souvent libérés à la fin de la campagne lorsque le financement nécessaire est réuni, selon les modalités contractuelles. Ne commandez pas sur la seule base du compteur de collecte. Après réception, utilisez les sommes conformément au projet annoncé et conservez les justificatifs ; en cas de retard, informez rapidement les contributeurs.
Vérifier les plafonds, la fiscalité et les risques avant signature
Entreprendre Service-Public mentionne les repères suivants : dons jusqu’à 5 000 000 € sur 12 mois ; prêts rémunérés jusqu’à 5 000 000 € par projet, avec des limites indiquées de 2 000 € par prêteur et par projet et 7 ans ; prêts sans intérêt jusqu’à 1 000 000 € par projet, avec 5 000 € par prêteur et par projet, sans limitation de durée mentionnée.
Pour les titres, cette fiche évoque 8 000 000 € sur 12 mois, sans plafond individuel légal. Ces chiffres relèvent de cadres distincts : ils ne doivent pas être considérés comme automatiquement applicables à toute offre, notamment sous le régime européen PSFP. Faites confirmer les seuils et règles en vigueur pour votre opération avant publication.
Le traitement comptable et fiscal dépend de la nature des sommes : préventes, emprunt et apport au capital ne se traitent pas de la même façon. La réduction d’impôt Madelin de 18 % évoquée pour certains versements au capital n’est pas automatique ; son taux applicable et ses conditions doivent être vérifiés avant toute promesse aux investisseurs.
Enfin, une collecte réussie ne supprime pas le risque économique. Les prêteurs peuvent subir des impayés et les investisseurs perdre leur capital, comme le rappelle PretUp. Pour l’entreprise, le meilleur critère de décision reste simple : pouvoir tenir les engagements annoncés, même si les ventes progressent moins vite que prévu.
- Financement participatif pour une entreprise : collecter sans sous-estimer les frais ni les engagements - 15 novembre 2026
- Quel film sur la réalité virtuelle choisir ? Matrix pour l’action, eXistenZ pour le vertige - 14 novembre 2026
- Blockchain : une technologie pour partager un registre, pas pour garantir la vérité - 13 novembre 2026
Articles qui pourraient vous intéresser :
 Solidaires Finances Publiques : entre défense des agents et protection du service public
 Réforme TVA auto-entrepreneur : pourquoi le seuil unique est abandonné et ce qui change pour vous
 Banque Populaire : multirisque, auto pro et homme clé, les protections à comparer
 ICO crypto : un financement rapide, un token parfois impossible à revendre