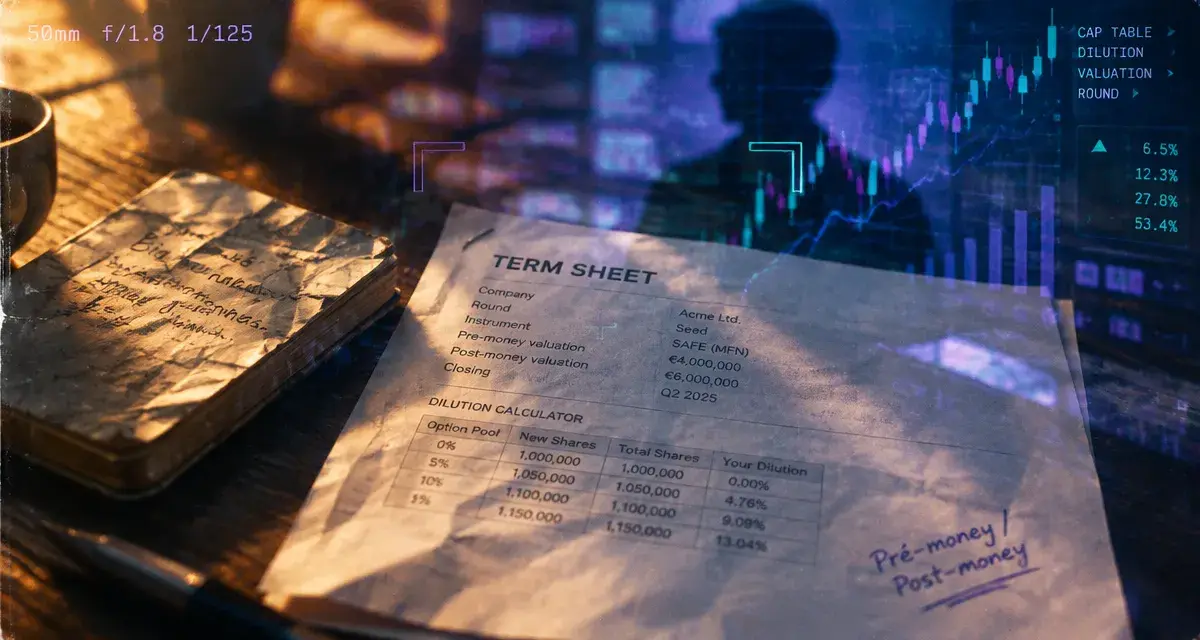
Une levée de fonds finance la croissance, mais dilue le capital
Publié par : Éloïse Delaunay-Clerval — Rédactrice spécialisée en finance
La rubrique LeMagDesEntrepreneurs levée de fonds permet de suivre les annonces qui animent l’écosystème startup et d’en comprendre les enjeux. Derrière un montant affiché se trouvent un stade de maturité, des investisseurs, un objectif de croissance et parfois plusieurs modes de financement. Une lecture méthodique aide à comparer les opérations sans tirer de conclusion hâtive.
Repérer les informations qui comptent dans une annonce de levée
Une annonce utile ne se limite pas au nom de la startup et au montant obtenu. Pour apprécier une opération, il faut vérifier sa date, sa devise, son secteur d’activité, le type de tour, les investisseurs participants et l’utilisation prévue des fonds. Ces informations donnent du contexte à un chiffre qui, pris isolément, reste difficile à interpréter.
| Élément à vérifier | Ce qu’il permet de comprendre |
|---|---|
| Montant et devise | La taille du financement, sans mélanger euros et dollars. |
| Stade du tour | Le niveau de maturité : pre-seed, seed, série A ou phase de scale-up. |
| Investisseurs | Le profil des partenaires financiers et la présence éventuelle d’un lead investor. |
| Secteur | Les dynamiques propres à l’IA, à la santé, à l’énergie, à la fintech, à l’industrie ou à la cybersécurité. |
| Usage des fonds | Le projet financé : produit, recrutement, industrialisation, commercialisation ou internationalisation. |
Le montant ne classe pas les startups
Une jeune entreprise qui lève 500 000 € peut se trouver à un stade plus solide qu’une autre annonçant plusieurs millions. La première peut financer la validation d’un marché, tandis que la seconde doit soutenir une usine, une expansion internationale ou une équipe commerciale déjà structurée. Le montant doit donc être rapproché du besoin de capital, de la traction et du modèle économique.
Il faut aussi distinguer un montant annoncé lors d’un closing d’un financement composé de plusieurs instruments. Dette, subvention, avance remboursable, financement participatif et entrée au capital n’impliquent ni les mêmes obligations ni les mêmes conséquences pour les fondateurs. Une analyse sérieuse précise la nature de l’opération au lieu d’additionner tous les financements.
Comprendre ce qu’une levée de fonds change dans l’entreprise
Une levée de fonds correspond généralement à l’entrée de nouveaux investisseurs au capital social, en contrepartie de titres émis lors d’une augmentation de capital. L’entreprise reçoit des ressources pour financer son plan de développement. Les investisseurs deviennent associés et espèrent une création de valeur future. Ce financement n’est donc pas un prêt à rembourser selon un échéancier classique, mais il modifie durablement la répartition du capital et la gouvernance.
Valorisation, pré-money et post-money : la mécanique de la dilution
La valorisation pré-money désigne la valeur attribuée à la société avant l’investissement. Après l’ajout des fonds, on parle de valorisation post-money. Par exemple, une entreprise valorisée 4 M€ avant l’opération et levant 1 M€ atteint une valorisation post-money de 5 M€. Les nouveaux investisseurs détiennent alors, en principe, 20 % du capital après l’opération, avant la prise en compte des modalités particulières du tour.
La dilution ne signifie pas nécessairement que les associés historiques perdent de la valeur en euros. Leur pourcentage baisse parce que le nombre total de titres augmente. En revanche, leur pouvoir relatif de décision diminue. Les fondateurs doivent donc examiner le pourcentage cédé, les droits attachés aux actions, la composition du conseil et les clauses proposées dans la term sheet.
Le capital ne se résume pas à une répartition comptable. Il organise les décisions lorsque la croissance accélère ou que les résultats déçoivent. Avant de céder des parts, il est utile de simuler plusieurs tours successifs, d’intégrer un éventuel pool de stock-options et de vérifier qui conservera une capacité d’arbitrage après la prochaine étape de financement.
Des tours de financement à comparer selon le stade de maturité
Les appellations des tours de table servent de repères, mais elles ne suivent pas une règle absolue. Elles permettent toutefois de rapprocher le montant recherché de l’avancement du projet et des attentes des investisseurs. Les tickets varient fortement selon le secteur : une entreprise deeptech ou industrielle peut nécessiter davantage de capital qu’un service numérique au même stade.
- Pre-seed : phase initiale destinée à construire une première solution, valider un besoin et réunir l’équipe fondatrice. Les tours se situent généralement entre 100 k€ et 1 M€.
- Seed : financement de l’amorçage commercial, de l’amélioration du produit et des premiers indicateurs de traction. Les montants se situent souvent entre 0,5 M€ et 3 M€.
- Série A : premier tour de croissance significatif, consacré à la structuration de l’organisation et à l’accélération commerciale, de quelques millions à environ 15 M€.
- Séries B et C : phases de scale-up mobilisant des dizaines, voire des centaines de millions d’euros, pour déployer un modèle déjà éprouvé.
Identifier le rôle des investisseurs
Les business angels interviennent souvent tôt dans le parcours et peuvent apporter une expérience opérationnelle ou un réseau sectoriel. Les fonds de capital-risque accompagnent davantage les phases de croissance. Les family offices, investisseurs institutionnels et corporate ventures peuvent, eux, poursuivre des objectifs patrimoniaux, financiers ou stratégiques différents. Lorsqu’il est identifié, le lead investor joue généralement un rôle moteur dans la structuration du tour et l’arrivée d’autres participants.
Pour comparer deux annonces, il est plus pertinent d’observer l’adéquation entre le profil de l’investisseur, le secteur et le projet financé que de chercher une hiérarchie entre les fonds. Un investisseur pertinent comprend le cycle de vente, les contraintes réglementaires, les besoins en capitaux et l’horizon de développement de l’entreprise.
Préparer une levée sans perdre le fil de son activité
Une opération réussie commence bien avant le premier rendez-vous. Le fondateur doit formuler un besoin précis : montant recherché, jalons à atteindre, durée de trésorerie visée et indicateurs qui permettront de préparer le tour suivant. Lever le plus possible n’est pas une stratégie. L’objectif est de financer une étape identifiable de création de valeur.
Constituer un dossier crédible et cohérent
Le pitch deck doit présenter le problème traité, la solution, le marché, le modèle économique, la concurrence et l’équipe. Le business plan traduit ce récit en hypothèses financières. Une data room organisée rassemble notamment les documents juridiques, les données financières, les contrats importants, les éléments de propriété intellectuelle et les preuves de traction. Cette préparation facilite la due diligence et limite les incohérences pendant la négociation.
- Définir les jalons opérationnels que les fonds doivent financer.
- Établir une liste d’investisseurs compatibles avec le stade et le secteur.
- Préparer les chiffres clés et les réponses aux principales objections.
- Négocier la valorisation, la gouvernance et les clauses avant la documentation finale.
- Faire relire les engagements par des conseils compétents avant le closing.
Suivre les tendances sans confondre visibilité et solidité
Les rubriques d’actualité consacrées aux levées de fonds offrent une vision des secteurs qui attirent le capital-risque. L’intelligence artificielle, la santé, la transition énergétique, la cybersécurité et les technologies industrielles occupent souvent une place importante dans les annonces. Cette veille aide les entrepreneurs à observer les thèses d’investissement, mais elle ne remplace pas l’analyse de leur propre marché.
Un secteur très financé peut devenir plus concurrentiel et plus exigeant. Les investisseurs y attendent des preuves de différenciation, des revenus, une technologie défendable ou une capacité d’exécution supérieure. À l’inverse, un domaine moins médiatisé peut offrir une opportunité lorsque ses fondamentaux économiques sont solides. Pour interpréter une annonce, il faut donc revenir à sa logique : quel problème l’entreprise résout-elle, pourquoi a-t-elle besoin de ce capital maintenant et quels résultats devra-t-elle produire ensuite ?
- Une levée de fonds finance la croissance, mais dilue le capital - 20 octobre 2026
- Funnelboost Advanced : mesurez chaque abandon et réduisez les frictions du funnel - 19 octobre 2026
- YouTube appartient à Google, sous le contrôle d’Alphabet - 18 octobre 2026
Articles qui pourraient vous intéresser :
 Crédit agricole nord de france avis : ce que les clients en disent vraiment
 Études en finance : quels diplômes, spécialisations et débouchés pour construire sa carrière ?
 Bitstack en pratique : arrondis automatiques, KYC et retraits en Bitcoin
 Bac+5, M&A et journées de 12 à 14 heures : ce que fait vraiment un banquier d’affaires