Bitcoin : un or numérique rare, mais pas un refuge en temps de crise
Le bitcoin est souvent présenté comme un « or numérique » capable de résister aux crises financières, à l’inflation ou aux tensions géopolitiques. La comparaison repose sur des caractéristiques réelles, mais elle peut aussi induire en erreur. Le bitcoin n’a ni la longue histoire de l’or ni son comportement généralement défensif sur les marchés. Pour évaluer son rôle, il faut distinguer ce que le protocole garantit de ce que le cours peut réellement faire en période de stress.
Le bitcoin est né d’une défiance envers le système financier
Le premier bitcoin a été émis le 3 janvier 2009, dans le prolongement de la crise des subprimes. Sous le pseudonyme de Satoshi Nakamoto, son créateur a proposé un système de paiement entre particuliers qui ne dépend ni d’une banque, ni d’un État, ni d’un gestionnaire de réseau central. L’objectif n’était pas de remplacer immédiatement toutes les monnaies, mais de permettre le transfert et la détention d’une valeur numérique selon des règles publiques.
Une blockchain plutôt qu’un tiers de confiance
La blockchain est un registre partagé. Les transactions y sont vérifiées par le réseau, puis inscrites de manière traçable. En théorie, une personne peut donc recevoir ou envoyer des bitcoins sans demander l’autorisation d’un intermédiaire financier. Cette propriété intéresse les personnes qui s’interrogent sur leur dépendance aux banques, aux contrôles de capitaux ou aux réseaux de paiement internationaux.
Cette autonomie a toutefois une contrepartie. Détenir directement des bitcoins revient à assumer la conservation de ses clés privées. Avec un hardware wallet, l’investisseur réduit sa dépendance à une plateforme, mais une perte de clé, une erreur de manipulation ou une sauvegarde défaillante peuvent rendre les fonds irrécupérables. L’indépendance technique ne supprime donc pas le risque : elle le transfère de l’intermédiaire vers le détenteur.
Pourquoi l’expression « or numérique » a du sens
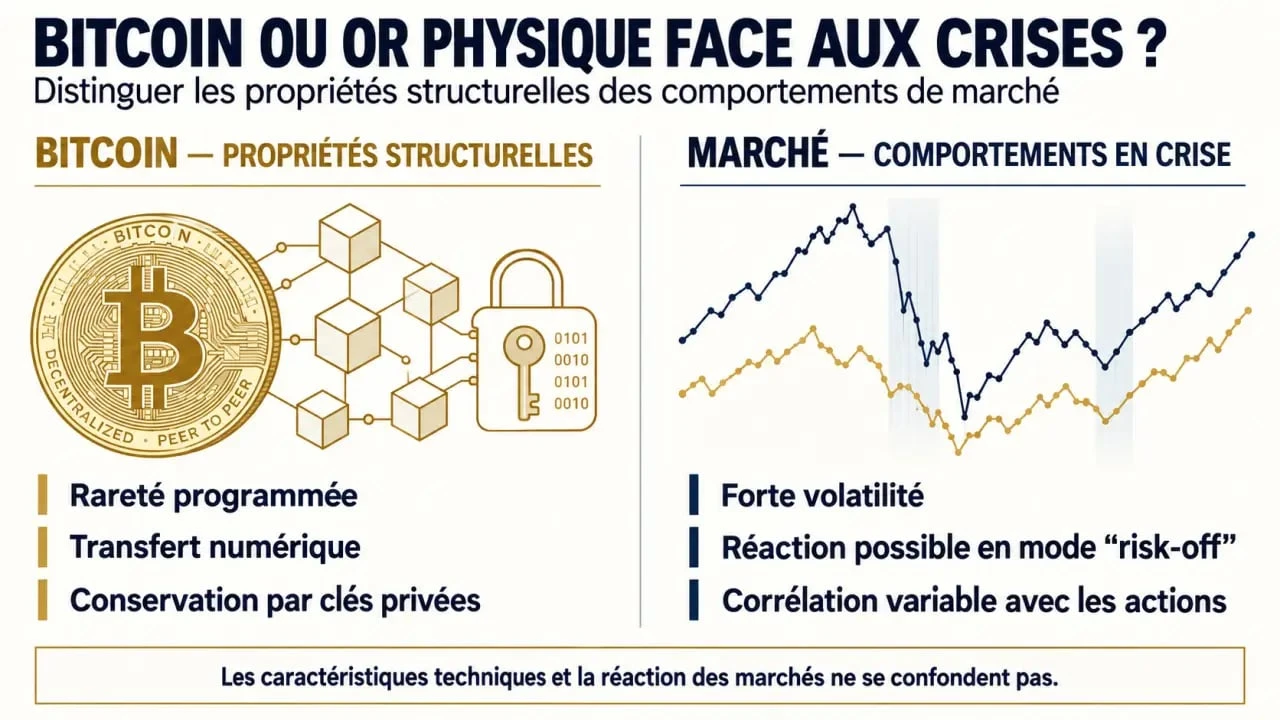
Le principal argument en faveur du bitcoin comme réserve de valeur potentielle est sa rareté programmée. Le protocole fixe une limite maximale de 21 millions de bitcoins. Environ 19,9 millions avaient déjà été créés selon les chiffres disponibles, ce qui rend l’offre nouvelle de plus en plus limitée. À l’inverse, les banques centrales peuvent faire évoluer la masse monétaire des monnaies fiat selon leurs choix économiques et politiques.
Le halving réduit l’offre nouvelle, pas le risque de cours
Le halving réduit de moitié la récompense versée aux mineurs pour la validation des blocs. Il intervient tous les quatre ans environ. Son effet direct est de ralentir l’émission de nouveaux bitcoins. Il ne provoque toutefois pas mécaniquement une hausse du prix. La demande, la liquidité, le contexte monétaire et l’appétit pour le risque restent déterminants.
La rareté ressemble à un socle, mais un socle n’est pas un parachute. Elle fixe une règle de production connue à l’avance, tandis que le prix se forme à chaque instant entre acheteurs et vendeurs. Un actif peut donc être strictement limité tout en subissant une forte baisse lorsque ses détenteurs cherchent simultanément des liquidités. La solidité d’une protection dépend aussi de la capacité des investisseurs à conserver l’actif lorsque l’incertitude augmente.
Bitcoin et or : une proximité de récit, deux réalités matérielles
L’or est rare, physique et utilisé comme réserve depuis des siècles. Le bitcoin est numérique, beaucoup plus jeune et transférable rapidement à l’échelle mondiale. Dans une hypothèse de cours du bitcoin à 120 000 dollars, sa capitalisation atteindrait 2 400 milliards de dollars, contre 23 000 milliards de dollars estimés pour l’or physique avec une once à 3 300 dollars. Le bitcoin représenterait alors environ 10 % de la valeur de marché de l’or dans cet exemple. La comparaison est possible, mais elle ne crée pas une équivalence entre les deux actifs.
| Critère | Bitcoin | Or physique | Actions technologiques | Monnaie fiat |
|---|---|---|---|---|
| Offre | Plafonnée à 21 millions | Limitée, mais extraite progressivement | Dépend de l’émission des entreprises | Évolue avec la politique monétaire |
| Volatilité | Très élevée | Généralement plus modérée | Élevée selon les marchés | Faible en nominal, pouvoir d’achat variable |
| Conservation | Clés privées ou intermédiaire | Stockage physique | Compte-titres ou fonds | Banque ou espèces |
| Usage en crise | Variable, dépend du sentiment de marché | Actif défensif historique | Souvent sensible au risque | Liquidité immédiate, exposée à l’inflation |
Crise, inflation et géopolitique : ce que le bitcoin protège vraiment
Une offre limitée peut séduire face à l’érosion monétaire. Entre 2020 et 2025, la masse monétaire du dollar a progressé de 29 % et celle de l’euro de 24 %, selon les données citées. Dans les économies où la monnaie locale perd rapidement du pouvoir d’achat, un actif transférable et non émis par l’État peut être recherché pour diversifier un patrimoine ou préserver une partie de sa valeur.
Le bitcoin n’est toutefois pas une couverture automatique contre l’inflation. L’inflation mesure l’évolution des prix dans l’économie réelle, tandis que le bitcoin réagit aussi aux taux d’intérêt, aux anticipations de liquidité mondiale et aux flux spéculatifs. Lorsqu’une banque centrale relève ses taux, les actifs sans rendement périodique peuvent devenir moins attractifs, même si l’inflation reste élevée. Le lien entre perte de pouvoir d’achat et hausse du bitcoin n’est donc ni direct ni constant.
Une crise géopolitique peut provoquer des réactions opposées
En cas de choc géopolitique, deux mécanismes peuvent se confronter. Le premier soutient la thèse de l’actif apolitique : le bitcoin peut intéresser les personnes qui craignent les restrictions de transferts, la fragilité d’un réseau bancaire ou la dépréciation d’une devise. L’exclusion de la Russie du réseau SWIFT en 2022 a rappelé l’importance stratégique des rails financiers alternatifs.
Le second mécanisme est celui du marché risk-off. Lorsque les investisseurs vendent les actifs perçus comme risqués pour privilégier le dollar, les obligations ou l’or, le bitcoin peut baisser avec les actions. Une analyse portant sur 20 événements géopolitiques majeurs depuis juillet 2010 et observant les 50 jours suivants montre qu’il faut examiner plusieurs épisodes plutôt qu’une seule actualité. La réaction initiale, souvent dictée par la recherche de liquidités, ne permet pas de prévoir la trajectoire ultérieure.
Pourquoi le bitcoin suit parfois le Nasdaq au lieu de l’or
Le bitcoin est négocié en continu, très liquide et accessible par l’intermédiaire de plateformes, d’ETF et d’ETP. Cette intégration facilite son adoption institutionnelle, mais elle l’expose aussi aux mêmes arbitrages que les actifs de croissance. Lorsque les investisseurs recherchent du rendement et acceptent davantage de risque, le bitcoin peut bénéficier de cet environnement. Lorsqu’ils réduisent leur exposition, son cours peut décrocher rapidement.
Sa corrélation avec le Nasdaq ou le S&P 500 n’est pas fixe, mais elle peut augmenter durant certaines phases de marché. Ce comportement ne contredit pas sa rareté. Il rappelle que la rareté est une propriété du protocole, tandis que la corrélation est un phénomène de marché. Les ETF rendent aussi l’exposition plus simple pour les investisseurs habitués aux instruments financiers classiques. Les flux entrants et sortants peuvent ainsi peser davantage sur le cours et renforcer les mouvements collectifs.
Évaluer le bitcoin sans confondre conviction et protection
Le bitcoin peut jouer plusieurs rôles : moyen de transfert, actif spéculatif, réserve de valeur potentielle ou composante minoritaire d’une diversification. Ces usages ne répondent pas aux mêmes besoins. Une personne qui recherche une liquidité stable à court terme n’a pas le même objectif qu’une personne prête à supporter un horizon long et de forts écarts de valorisation.
- Mesurer la perte acceptable : la volatilité et les baisses maximales peuvent être importantes. Une exposition ne doit pas compromettre un besoin de trésorerie.
- Choisir le mode de détention : détention directe, ETF ou ETP n’impliquent ni les mêmes frais, ni le même contrôle sur les actifs, ni le même risque de contrepartie.
- Préparer la conservation : portefeuille autonome, sauvegarde des clés et prévention des arnaques comptent autant que l’analyse du cours.
- Vérifier le cadre réglementaire et fiscal : les règles applicables aux plus-values et aux prestataires varient selon la juridiction.
- Raisonner en allocation : un actif volatil peut compléter une stratégie diversifiée, mais ne remplace pas automatiquement l’or, les liquidités ou les placements productifs.
Le bitcoin mérite donc son qualificatif d’or numérique pour sa rareté, sa portabilité et son indépendance relative à l’émission monétaire. En période de crise, il reste cependant un actif jeune, dont le cours dépend fortement de la confiance, des conditions financières et de la structure du marché. Le considérer comme une garantie serait excessif. L’analyser comme une réserve de valeur potentielle, assortie de risques propres, est plus rigoureux.
- Pourquoi choisir une banque en ligne comme courtier pour investir en bourse ? - 17 septembre 2026
- Bitcoin : un or numérique rare, mais pas un refuge en temps de crise - 17 septembre 2026
- Audit cybersécurité : le prix dépend du périmètre, du niveau de preuve et du pentest - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Stripe : le moteur de paiement idéal ou un risque pour votre trésorerie ?
 Cours Tezos : 0,34 € et 4 piliers technologiques pour comprendre sa valeur
 Binance ou Coinbase : quel échange choisir selon votre profil d’investisseur ?
 1 million de vues sur Snapchat : environ 1 000 euros, mais la vraie valeur dépend de l’audience