Pourquoi choisir une banque en ligne comme courtier pour investir en bourse ?
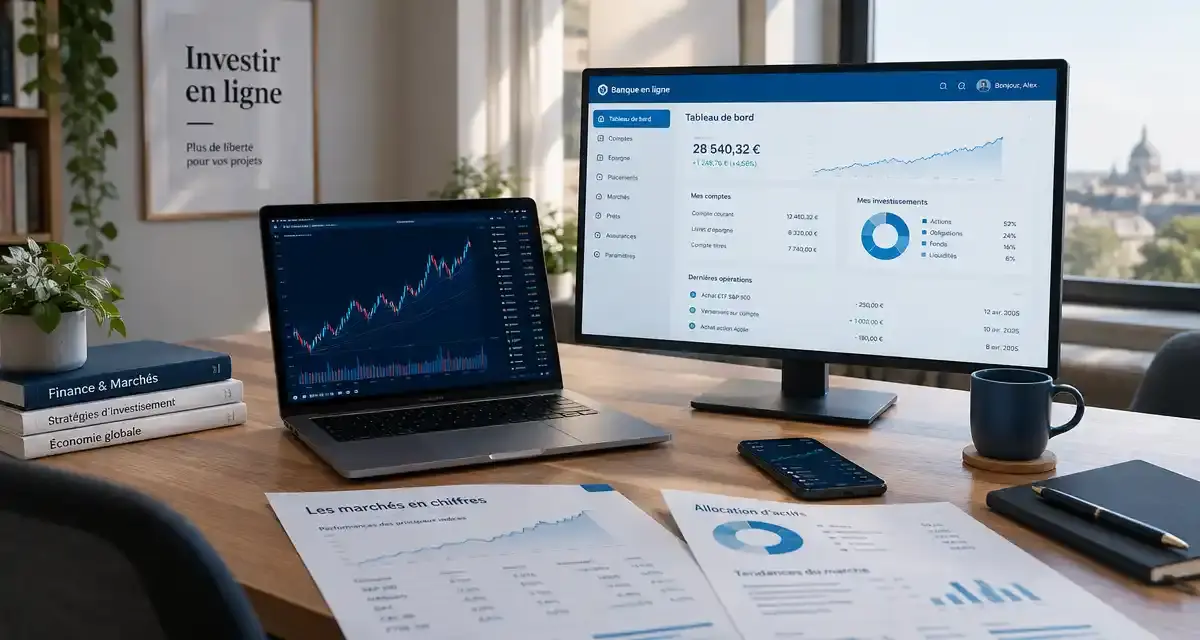
Investir via un compte-titres demande de choisir un intermédiaire capable d’exécuter les ordres, d’afficher clairement les frais et de donner accès aux marchés souhaités. Une banque en ligne peut jouer ce rôle de courtier, à condition de vérifier que son offre correspond vraiment à votre manière d’investir.
Pourquoi passer par une banque en ligne pour un compte-titres ?
Le principal intérêt tient souvent à la combinaison entre services bancaires courants et accès à l’investissement. Pour un épargnant qui souhaite acheter des actions, des ETF ou d’autres instruments cotés sans multiplier les interfaces, le compte-titres ouvert auprès d’une banque en ligne peut simplifier le suivi global du patrimoine.
Cette solution convient surtout aux investisseurs autonomes. Le compte-titres ne fixe pas de plafond de versement et permet d’investir sur une large variété de supports, mais il ne protège pas contre les pertes en capital. L’utilisateur doit donc comprendre ce qu’il achète, le niveau de risque associé et l’horizon de placement envisagé.
Le vrai gain : moins de friction au quotidien
Au-delà des tarifs, l’avantage pratique se mesure dans les gestes simples : alimenter le compte-titres, passer un ordre, consulter le carnet d’ordres, télécharger un relevé fiscal, suivre les plus-values latentes. Une interface claire réduit les erreurs de saisie et évite les décisions prises dans la précipitation, notamment lors des séances de marché volatiles.
Les frais à comparer avant d’ouvrir un compte-titres
Comparer une banque en ligne utilisée comme courtier ne se limite pas au prix d’un ordre d’achat. Il faut regarder toute la grille tarifaire, car certains coûts apparaissent seulement selon la fréquence d’investissement, les places boursières utilisées ou le type de titres détenus.
- Frais de courtage : montant prélevé à chaque achat ou vente, parfois fixe, parfois proportionnel.
- Droits de garde : frais liés à la conservation des titres, à vérifier même s’ils sont parfois absents.
- Frais d’inactivité : pénalité possible si aucun ordre n’est passé pendant une période donnée.
- Frais de change : point à surveiller pour acheter des titres cotés dans une devise différente de l’euro.
- Frais de transfert : coût à anticiper si vous souhaitez déplacer votre compte-titres plus tard.
Un investisseur qui passe deux ordres par an n’a pas les mêmes priorités qu’un profil actif qui arbitre chaque mois. Avant de choisir une banque en ligne comme courtier, il est utile de simuler trois situations : petits ordres réguliers, ordres plus importants et achat de titres étrangers.
L’ergonomie compte autant que le tarif affiché
Une plateforme peu lisible peut coûter cher indirectement. Les éléments à tester sont concrets : recherche de valeur, affichage des frais avant validation, types d’ordres disponibles, historique des transactions, alertes de prix, documents fiscaux et compatibilité mobile. Un bon outil doit rendre l’information compréhensible sans pousser à multiplier les opérations inutiles.
Accès aux marchés : regarder ce que vous pourrez vraiment acheter
Toutes les offres ne donnent pas accès aux mêmes marchés financiers. Certaines couvrent surtout les grandes places européennes, d’autres ouvrent davantage l’accès aux actions internationales, aux ETF, aux obligations ou à certains produits plus complexes. L’objectif n’est pas d’avoir le catalogue le plus large, mais celui qui correspond à votre stratégie.
Un portefeuille se construit comme une graine que l’on met en terre : le résultat dépend moins de l’achat initial que de l’environnement dans lequel il va pousser. Si votre courtier limite l’accès aux ETF diversifiés, facture fortement les devises ou rend les arbitrages internationaux compliqués, la stratégie peut rester bloquée à l’état de germe. Vérifier l’univers d’investissement dès le départ évite de devoir transférer le compte lorsque le portefeuille devient plus structuré.
Les types d’ordres à connaître
Pour un usage simple, l’ordre au marché et l’ordre à cours limité suffisent souvent. Le premier privilégie l’exécution rapide, le second fixe un prix maximal d’achat ou minimal de vente. Les investisseurs plus expérimentés peuvent rechercher des ordres à seuil de déclenchement, utiles pour encadrer certains risques, mais ils exigent une bonne compréhension de leur fonctionnement.
Profils concernés et points de vigilance
Passer par une banque en ligne comme courtier est particulièrement pertinent pour les épargnants qui veulent gérer eux-mêmes un compte-titres, investir progressivement et garder une vision centralisée de leurs comptes. C’est aussi une option cohérente pour ceux qui privilégient les ETF ou les actions cotées, sans rechercher un accompagnement patrimonial approfondi.
En revanche, un débutant total ne doit pas confondre simplicité d’ouverture et simplicité des marchés. Avant de signer, il faut lire les documents tarifaires, comprendre la fiscalité du compte-titres, vérifier les modalités de déclaration, identifier le service client disponible et s’assurer que les instruments proposés correspondent à son niveau de connaissance.
Le bon choix repose finalement sur quatre critères : des frais compatibles avec votre rythme d’investissement, une interface fiable, un accès suffisant aux marchés visés et des garde-fous clairs contre les décisions impulsives. Une banque en ligne peut être un courtier efficace, mais seulement si elle sert votre méthode au lieu de la remplacer.
- Pourquoi choisir une banque en ligne comme courtier pour investir en bourse ? - 17 septembre 2026
- Bitcoin : un or numérique rare, mais pas un refuge en temps de crise - 17 septembre 2026
- Audit cybersécurité : le prix dépend du périmètre, du niveau de preuve et du pentest - 16 septembre 2026
Articles qui pourraient vous intéresser :
 Calcul du taux de marge : formules, exemples et décisions à en tirer
 Rib livret a banque postale : comment l’obtenir et l’utiliser efficacement
 Titres de participation : 5 % des droits de vote et 3 réflexes pour sécuriser votre fiscalité
 Combien YouTube paie pour 1000 vues ? La fourchette, le CPM, le RPM et les niches